Domain fakz.de kaufen?
Wir ziehen mit dem Projekt
fakz.de um.
Sind Sie am Kauf der Domain
fakz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fakz.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeit Wissen AboZEIT WISSEN berichtet 6x im Jahr über interessante Themen aus den Bereichen Wissenschaft, Gesundheit, Technik und Leben. Die Sonderveröffentlichung „Beruf & Entwicklung“ liefert Informationen zur Karriereplanung und beruflichen Weiterbildung.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
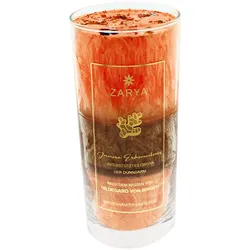
Heilkräuterkerze »Innere Erkenntnis«Heilkräuterkerzen nach dem Wissen der Hildegard von Bingen Diese hochwertigen Heilkräuterkerzen vereinen das Wissen der Hildegard von Bingen, Heilsteine der Organuhr sowie die Aromatherapie und sind mit 100 Prozent naturreinen ätherischen Ölen handgegossen. Sie sind aus Palmwachs (kbA) und haben je Kerze eine Brenndauer von ca. 72 Stunden. Genießen Sie gefühlvolle florale, fruchtige, orientalische oder Gourmet-Duftbilder, inspiriert von den Schätzen der Natur, fernen Orten, alten Mythen und der Schönheit des Lebens, die zur Entspannung und inneren Harmonie führen. Folgende Charakteristika zeichnen unsere liebevoll gefertigten Heilkräuterkerzen aus: 100 % hochwertiges pflanzliches Stearin aus kontrollierten Anbauplantagen 100 % naturreine ätherische Öle in Bio-Qualität und natürliche Holzdochte 100 % handgegossen in Deutschland In Erinnerung bleibendes Design der Glasbehälter Bezaubernde Duftkerzen mit edler Geschenkverpackung Angenehme Naturakustik durch das Knistern des Holzdochts Ohne Zusatz von Alkohol Ohne Aluminiumverbindungen Ohne Lanoline, Silikone, Vaseline Ohne Propylenglycol Ohne PEG Brenndauer ca. 72 Stunden Maße: Höhe 16 cm, Durchmesser 7 cm Innere Erkenntnis Unterstütztes Organ »der Dünndarm« Auf der spirituellen Ebene verleiht der Dünndarm die Fähigkeit, Sachverhalte voneinander zu unterscheiden und die eigenen wahren Gefühle zu erkennen. Der Dünndarm hilft dabei, sich mit den eigenen Gedanken, Wünschen und Zielen auseinanderzusetzen. Auf der körperlichen Ebene prüft der Dünndarm die aufgenommene Nahrung und unterscheidet, welche Bestandteile der Nahrung verwertbar sind und welche nicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neon - Unnützes Wissen: Die 90er: 555 skurrile Fakten, die man nie mehr vergisst - Preis vom 02.11.2026 20:28:08 hBinding : Taschenbuch, Label : Heyne Verlag, Publisher : Heyne Verlag, medium : Taschenbuch, numberOfPages : 192, publicationDate : 2018-09-10, releaseDate : 2018-09-10, authors : Neon, ISBN : 34536047098,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeit Wissen AboZEIT WISSEN berichtet 6x im Jahr über interessante Themen aus den Bereichen Wissenschaft, Gesundheit, Technik und Leben. Die Sonderveröffentlichung „Beruf & Entwicklung“ liefert Informationen zur Karriereplanung und beruflichen Weiterbildung.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.